Domain meinebewertung.de kaufen?
Wir ziehen mit dem Projekt
meinebewertung.de um.
Sind Sie am Kauf der Domain
meinebewertung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain meinebewertung.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Nordseekrimi Queller: Ein mitreißender Küstenkrimi mit spannenden Ermittlungen an der Nordsee - Krimi Empfehlung - Liv Holm, Audio, 9783757624279Nordseekrimi Queller: Ein Mitreißender Küstenkrimi Mit Spannenden Ermittlungen An Der Nordsee - Krimi Empfehlung Von Liv Holm, Onix Media, 978-3-7576-2427-9, Sprecher: Nicole Baumann, Sprache: Deutsch14,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nordseekrimi Nipptide: Ein mitreißender Küstenkrimi mit spannenden Ermittlungen an der Nordsee - Krimi Empfehlung - Liv Holm, Audio, 9783757605681Nordseekrimi Nipptide: Ein Mitreißender Küstenkrimi Mit Spannenden Ermittlungen An Der Nordsee - Krimi Empfehlung Von Liv Holm, Psiana Verlag, 978-3-7576-0568-1, Sprecher: Nicole Baumann, Sprache: Deutsch14,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nordseekrimi Buhne: Ein mitreißender Küstenkrimi mit spannenden Ermittlungen an der Nordsee - Krimi Empfehlung - Liv Holm, Audio, 9783757624361Nordseekrimi Buhne: Ein Mitreißender Küstenkrimi Mit Spannenden Ermittlungen An Der Nordsee - Krimi Empfehlung Von Liv Holm, Onix Media, 978-3-7576-2436-1, Sprecher: Louisa Klein, Sprache: Deutsch12,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nordseekrimi Der Deichläufer: Ein mitreißender Küstenkrimi mit spannenden Ermittlungen an der Nordsee - Krimi Empfehlung - Liv Holm, Audio,Nordseekrimi Der Deichläufer: Ein Mitreißender Küstenkrimi Mit Spannenden Ermittlungen An Der Nordsee - Krimi Empfehlung Von Liv Holm, Psiana Verlag, 978-3-7576-1391-4, Sprecher: Nicole Baumann, Sprache: Deutsch16,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Leinen los ins neue Leben. Abenteuer Segelboot - Erfahrungsbericht mit praktischen Tipps zu, Ratgeber von Stefan BreitViele träumen vom Aussteigen, doch oft scheitert es an Mut und Umsetzung. Der Autor hat es gewagt: nicht zum ersten Mal, aber erstmals mit einem Segelboot. Einfach los, frei sein, unabhängig leben – das war sein Traum. Ohne viel Geld, aber mit Kreativität und dem Willen, anders zu leben, baute er sich ein Boot aus und segelte in den Süden. Dieses Buch erzählt von der Idee, der Vorbereitung und dem Aufbruch ins Ungewisse. Es ist ein ehrlicher Erfahrungsbericht mit praktischen Tipps zu Bootsausbau, Ausrüstung, Versicherungen und Leben an Bord. Ein echtes Abenteuer – voller Herausforderungen, Rückschläge und Freiheitsgefühlen.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
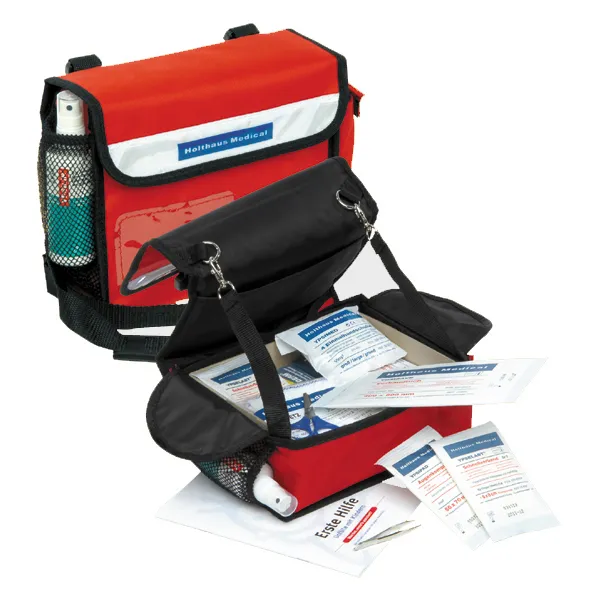
Holthaus Gmbh & Co.KG Verbandstasche Kita, rot, gefüllt nach DGUV Empfehlung 68050Erste-Hilfe Verbandstasche Kita/Kindergarten, rot, gefüllt nach DGUV Empfehlung , 24 x 19 x 8 cm, rot Die ideale Erste-Hilfe-Verbandstasche für jede Kindertagesstätte und jeden Kindergarten – Mit unserer Erste-Hilfe-Verbandstasche in auffälligem Rot sind Sie auf jede kleinere oder größere Verletzung perfekt vorbereitet. Maße: 24 x 19 x 8 cm. Produktmerkmale: Robustes Material: Die Tasche ist aus widerstandsfähigem Nylon gefertigt, was sie langlebig und ideal für den täglichen Gebrauch macht. Sicher Sichtbar: Ausgestattet mit Reflektorstreifen auf der Vorderseite, erhöht diese Tasche die Sichtbarkeit in Notfällen und bei schlechten Lichtverhältnissen. Tragekomfort: Ein verstellbarer Trageriemen und ein gepolsterter Schulterbereich sorgen für höchsten Tragekomfort – auch bei längeren Wegen. Praktische Innenriemen: Im Inneren bieten 2 Riemen mit Karabinerhaken eine 90°-Stop-Arretierung, die das Material sicher und geordnet hält, wenn die Tasche geöffnet wird. Optimale Füllung nach neuesten Standards: Unsere Verbandstasche ist gemäß der Empfehlung der Deutschen Gesetzlichen Unfallversicherung (DGUV) 202-089 mit einer 95-teiligen, bedarfsgerechten Füllung bestückt. Mit dieser Ausstattung sind Sie in der Lage, auf allerlei Verletzungen, die im Umgang mit Kindern auftreten können, schnell und effektiv zu reagieren. Inhaltsübersicht: Pflaster diverser Größen für kleine Schnitt- und Schürfwunden Sterile Kompressen und Verbände für umfangreichere Verletzungen Kalt-Warm-Kompressen für Prellungen oder Verstauchungen Desinfektionsmittel zur Vermeidung von Infektionen Hautfreundliches, hypoallergenes Verbandsmaterial, speziell für empfindliche Kinderhaut Praktische Hilfsmittel wie Schere, Pinzette und Einmalhandschuhe Sicherheit im Kinderalltag: Dieses Erste-Hilfe-Set wurde speziell für die Bedürfnisse von Kindern in Bildungseinrichtungen zusammengestellt und erfüllt alle Anforderungen für eine schnelle Erste Hilfe in Notfällen. Egal ob es um alltägliche kleine Unfälle oder größere Notfälle geht – mit dieser Verbandstasche sind Erzieher und Lehrkräfte für alles gewappnet. Wichtiger Hinweis: Die Inhalte unserer Erste-Hilfe-Tasche gewährleisten nicht nur Sicherheit und Vorsorge, sondern auch die Einhaltung der gesetzlichen Vorschriften für Erste-Hilfe-Material in Bildungsinstitutionen. Investieren Sie in die Sicherheit Ihrer Kita oder Ihres Kindergartens und seien Sie stets vorbereitet, wenn es darauf ankommt – mit unserer umfangreich gefüllten Erste-Hilfe-Verbandstasche nach DGUV-Vorgaben. Inhalt Kita gefüllt mit bedarfsgerechter 95-teiliger Füllung in Anlehnung an die Empfehlung der DGUV 202-089, bestehend aus: 1 YPSIDERM Heftpflaster starr REF 40 055 DIN 13 019 – A 2,5 cm x 5 m 50 YPSIPLAST Kinderpflaster wasserabweisend REF 40 790 5 Größen 6 YPSIDERM Blasenpflaster Finger + Ferse REF 18 420 2 YPSISAVE Verbandpäckchen klein steril REF 15 002 DIN 13 151 – K 6 cm x 8 cm 1 YPSELAST Schnellverband Finger steril REF 15 661 Größe 1 1 YPSELAST Schnellverband Hand / Fuß steril REF 15 662 Größe 2 1 YPSISAVE Verbandtuch steril REF 15 900 DIN 13 152 – BR 40 cm x 60 cm 1 YPSIPAD Augenkompresse oval steril REF 16 604 DIN 61 640 56 mm x 70mm 4x2 YPSISAN Wundkompressen steril REF 13 341 10 cm x 10 cm 5 YPSILIN Wundreinigungstücher einzeln REF 35 004 14 cm x 19 cm 2 YPSIFIX Fixierbinden elastisch REF 12 606 DIN 61 634 – FB 6 cm x 4 m 1 YPSIMED Sofort-Kältekompresse REF 38 050 15 cm x 14 cm 2 YPSISAVE Dreiecktücher Vlies weiß REF 15 803 DIN 13 168 – D 96 x 96 x 136 cm 1 YPSISAVE Rettungsdecke silber / gold REF 18 620 210 cm x 160 cm 4 YPSIMED Einmalhandschuhe Beutel REF 50 800 DIN EN 455 groß 1 YPSINETZ Kopfbandage Beutel REF 25 420 1 Blattlupe mit 3-fach Vergrößerung 1 Erste-Hilfe-Schere groß REF 51 771 DIN 58 279 – B 190 gal 1 Zeckenzange mit 2 Köpfen REF 52 650 1 Pinzette klein REF 52 635 8 cm 2 Folienbeutel mit Verschluss REF 50 305 30 cm x 40 cm 1 Broschüre Unfälle mit Kindern 1 Inhaltsverzeichnis33,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nordseekrimi Queller: Ein mitreißender Küstenkrimi mit spannenden Ermittlungen an der Nordsee - Krimi Empfehlung - Liv Holm, Audio, 9783757624279Nordseekrimi Queller: Ein Mitreißender Küstenkrimi Mit Spannenden Ermittlungen An Der Nordsee - Krimi Empfehlung Von Liv Holm, Onix Media, 978-3-7576-2427-9, Sprecher: Nicole Baumann, Sprache: Deutsch14,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nordseekrimi Nipptide: Ein mitreißender Küstenkrimi mit spannenden Ermittlungen an der Nordsee - Krimi Empfehlung - Liv Holm, Audio, 9783757605681Nordseekrimi Nipptide: Ein Mitreißender Küstenkrimi Mit Spannenden Ermittlungen An Der Nordsee - Krimi Empfehlung Von Liv Holm, Psiana Verlag, 978-3-7576-0568-1, Sprecher: Nicole Baumann, Sprache: Deutsch14,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Nordseekrimi Buhne: Ein mitreißender Küstenkrimi mit spannenden Ermittlungen an der Nordsee - Krimi Empfehlung - Liv Holm, Audio, 9783757624361Nordseekrimi Buhne: Ein Mitreißender Küstenkrimi Mit Spannenden Ermittlungen An Der Nordsee - Krimi Empfehlung Von Liv Holm, Onix Media, 978-3-7576-2436-1, Sprecher: Louisa Klein, Sprache: Deutsch12,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nordseekrimi Der Deichläufer: Ein mitreißender Küstenkrimi mit spannenden Ermittlungen an der Nordsee - Krimi Empfehlung - Liv Holm, Audio,Nordseekrimi Der Deichläufer: Ein Mitreißender Küstenkrimi Mit Spannenden Ermittlungen An Der Nordsee - Krimi Empfehlung Von Liv Holm, Psiana Verlag, 978-3-7576-1391-4, Sprecher: Nicole Baumann, Sprache: Deutsch16,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
2013/112/EU: Empfehlung der Kommission vom 20. Februar 2013 Investitionen in Kinder: Den Kreislauf der Benachteiligung durchbrechen, Taschenbuch von2013/112/eu: Empfehlung Der Kommission Vom 20. Februar 2013 Investitionen In Kinder: Den Kreislauf Der Benachteiligung Durchbrechen, Taschenbuch Von Europäische Kommission, Antiphon Verlag, 978-3-387-71975-8, Seitenanzahl: 1611,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
2014/897/EU: Empfehlung der Kommission vom 5. Dezember 2014, Taschenbuch von Europäische Kommission, Antiphon Verlag, 978-3-387-72047-12014/897/eu: Empfehlung Der Kommission Vom 5. Dezember 2014, Taschenbuch Von Europäische Kommission, Antiphon Verlag, 978-3-387-72047-1, Seitenanzahl: 2411,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.