Domain meinebewertung.de kaufen?
Wir ziehen mit dem Projekt
meinebewertung.de um.
Sind Sie am Kauf der Domain
meinebewertung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain meinebewertung.de kaufen?
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **


Ähnliche Suchbegriffe für Konzernabschluss
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die mysteriöse Empfehlung unserer Lehrerin – AVI Plus, HörbücherAls der Lehrer plötzlich spurlos verschwindet, macht sich Orlando auf die Suche nach ihm. Aber ist das wirklich eine kluge Idee? Ein spannendes Hörspielbuch für Erwachsene. Orlando möchte unbedingt Polizist werden, wenn er gross ist, obwohl seine Eltern das für keine gute Idee halten. Als der Lehrer eines Morgens spurlos verschwindet, ergreift Orlando seine Chance. Endlich kann er beweisen, dass er ein Naturtalent für Detektivarbeit ist! Der Fall erweist sich als komplizierter und vielleicht sogar gefährlicher als gedacht. Er entdeckt, dass vieles anders ist, als es auf den ersten Blick scheint. Selbst sein Klassenkamerad Teddy ist alles andere als langweilig. Gemeinsam Texte laut vorlesen und ein kleines Theaterstück aufführen – genau das macht man mit diesem Hörspielbuch. Wer liest am lustigsten? Schlüpft in eure Rollen und habt jede Menge Spass!.42,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
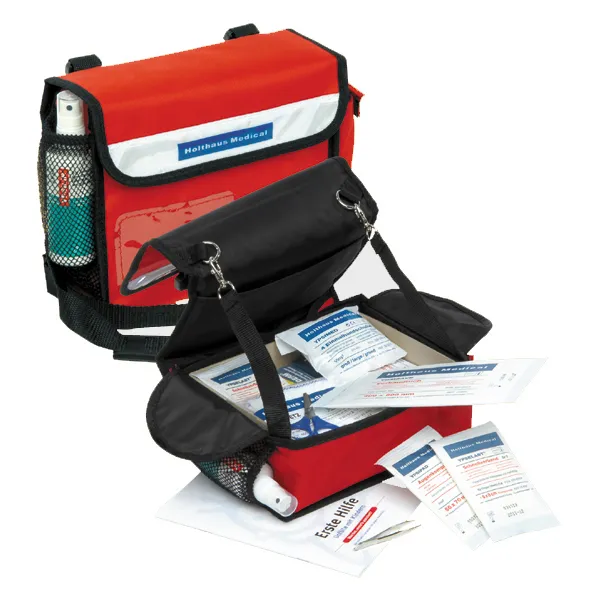
Holthaus Gmbh & Co.KG Verbandstasche Kita, rot, gefüllt nach DGUV Empfehlung 68050.cls-tabelle { border-collapse: collapse; width: 100%; min-width: 400px; } .cls-tabelle th { border: 1px solid #ddd; padding: 8px; text-align: left; background: #f2f2f2; } .cls-tabelle td { border: 1px solid #ddd; padding: 8px; text-align: left; } .cls-separator { border: 0; border-top: 1px solid #e0e0e0; margin: 24px 0; } .cls-merkmalebox { background: #f9f9f9; padding: 16px 20px; margin: 16px 0; border-left: 4px solid rgb(183, 28, 28); } .cls-tabelle-wrapper { overflow-x: auto; } Erste-Hilfe Verbandstasche Kita/Kindergarten, rot, gefüllt nach DGUV-Empfehlung, 24 x 19 x 8 cm Die Erste-Hilfe Verbandstasche für Kita und Kindergarten von Holthaus Medical ist die mobile Lösung für die Kinderbetreuung. Ob im Gruppenraum, im Außengelände oder auf dem Ausflug – die Tasche aus widerstandsfähigem Nylon in auffälligem Rot ist schnell zur Hand und über den verstellbaren Trageriemen mit gepolstertem Schulterbereich komfortabel zu transportieren. Die Füllung ist bedarfsgerecht auf Kinder abgestimmt und umfasst 95 Teile in Anlehnung an die Empfehlung der DGUV 202-089 . Sie enthält unter anderem 50 Kinderpflaster in fünf Größen, Blasenpflaster, sterile Kompressen und Verbände, Kalt-Warm-Kompressen sowie praktische Hilfsmittel wie Zeckenzange, Pinzette und Einmalhandschuhe. So sind Erzieherinnen und Erzieher auf die typischen Verletzungen im Kinderalltag vorbereitet. USP: Mobil, sichtbar, kindgerecht: Reflektorstreifen auf der Vorderseite für gute Sichtbarkeit bei schlechten Lichtverhältnissen, 90°-Stop-Arretierung an zwei Innenriemen mit Karabinerhaken für übersichtliches Material und eine 95-teilige Füllung in Anlehnung an die DGUV-Empfehlung 202-089. Widerstandsfähiges Nylon-Material für den täglichen Gebrauch Reflektorstreifen auf der Vorderseite für gute Sichtbarkeit in Notfällen Verstellbarer Trageriemen mit gepolstertem Schulterbereich 2 Innenriemen mit Karabinerhaken und 90°-Stop-Arretierung halten das Material geordnet 95-teilige, bedarfsgerechte Füllung in Anlehnung an die DGUV-Empfehlung 202-089 50 Kinderpflaster in fünf Größen für kleine Schnitt- und Schürfwunden Blasenpflaster für Finger und Ferse Sterile Kompressen und Verbände für umfangreichere Verletzungen Kalt-Warm-Kompressen für Prellungen und Verstauchungen Praktische Hilfsmittel wie Schere, Zeckenzange, Pinzette und Einmalhandschuhe Auffällige Signalfarbe Rot für schnelle Auffindbarkeit Technische Daten Eigenschaft Wert / Beschreibung Artikelnummer (SKU) 68050 EAN 4005058680507 Hersteller Holthaus Medical GmbH & Co. KG Einsatzbereich Kindergärten, Kitas, Kinderbetreuungseinrichtungen Zustand Gefüllt, 95-teilig, in Anlehnung an DGUV-Empfehlung 202-089 Farbe Rot Material Nylon Maße (B x H x T) 24 x 19 x 8 cm Ausstattung Reflektorstreifen, verstellbarer Trageriemen, gepolsterter Schulterbereich, 2 Innenriemen mit Karabinerhaken Haltbarkeit Siehe Verpackung Inhalt: 95-teilige Füllung in Anlehnung an die DGUV-Empfehlung 202-089 1 x Heftpflaster, starr, 2,5 cm x 5 m, DIN 13 019-A 50 x Kinderpflaster, wasserabweisend, 5 Größen 6 x Blasenpflaster, Finger und Ferse 2 x Verbandpäckchen klein, steril, DIN 13 151-K, 6 x 8 cm 1 x Schnellverband Finger, steril, Größe 1 1 x Schnellverband Hand/Fuß, steril, Größe 2 1 x Verbandtuch, steril, DIN 13 152-BR, 40 x 60 cm 1 x Augenkompresse, oval, steril, DIN 61 640, 56 x 70 mm 8 x Wundkompresse, steril, 10 x 10 cm (4 x 2 Stück) 5 x Wundreinigungstuch, einzeln, 14 x 19 cm 2 x Fixierbinde, elastisch, DIN 61 634-FB, 6 cm x 4 m 1 x Sofort-Kältekompresse, 15 x 14 cm 2 x Dreiecktuch, Vlies, DIN 13 168-D, 96 x 96 x 136 cm 1 x Rettungsdecke, silber/gold, 210 x 160 cm 4 x Einmalhandschuhe, DIN EN 455, groß 1 x Kopfbandage, Netz 1 x Blattlupe mit 3-facher Vergrößerung 1 x Erste-Hilfe-Schere, groß, 19 cm, DIN 58 279-B 190 1 x Zeckenzange mit 2 Köpfen 1 x Pinzette, klein, 8 cm 2 x Folienbeutel mit Verschluss, 30 x 40 cm 1 x Broschüre „Unfälle mit Kindern“ 1 x Inhaltsverzeichnis Häufig gestellte Fragen (FAQ) Was bedeutet die DGUV-Empfehlung 202-089 für Ki33,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leinen los ins neue Leben. Abenteuer Segelboot - Erfahrungsbericht mit praktischen Tipps zu, Ratgeber von Stefan BreitViele träumen vom Aussteigen, doch oft scheitert es an Mut und Umsetzung. Der Autor hat es gewagt: nicht zum ersten Mal, aber erstmals mit einem Segelboot. Einfach los, frei sein, unabhängig leben – das war sein Traum. Ohne viel Geld, aber mit Kreativität und dem Willen, anders zu leben, baute er sich ein Boot aus und segelte in den Süden. Dieses Buch erzählt von der Idee, der Vorbereitung und dem Aufbruch ins Ungewisse. Es ist ein ehrlicher Erfahrungsbericht mit praktischen Tipps zu Bootsausbau, Ausrüstung, Versicherungen und Leben an Bord. Ein echtes Abenteuer – voller Herausforderungen, Rückschläge und Freiheitsgefühlen.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **


Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
Der Konzernabschluss, Fachbücher von Johannes WirthSchritt für Schritt durch das Thema: von der Aufbereitung der Einzelabschlusszahlen bis hin zur Voll- und Quotenkonsolidierung und der Behandlung nach der Equity-Methode. Ob HGB oder IFRS - beide Rechtsgebiete werden umfassend dargestellt; den Praxistransfer erleichtern Beispiele und Fallstudien inklusive Konsolidierungsbögen. In der 14. Auflage: aktueller Stand nach HGB, DRS und IFRS mit Ausblick auf künftige Änderungen, einschliesslich der Konsolidierungseffekte aus IFRS 15 und 16. Neu: mit Organisationstipps für das Konzernrechnungswesen, weiteren Praxishinweisen und vielen neuen Beispielen.59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxisratgeber HGB-Konzernabschluss, Fachbücher von Ralf PöllerDer "Praxisratgeber HGB-Konzernabschluss" bietet eine umfassende Anleitung zur Erstellung von Konzernabschlüssen für mittelständische Unternehmen in der Rechtsform der Kapital- oder Personengesellschaft. Anhand praxisnaher Fälle werden die wesentlichen Schritte und Herausforderungen erläutert, die bei der Erstellung eines Konzernabschlusses zu beachten sind. Der Ratgeber behandelt zentrale Themen wie die Vereinheitlichung der in den Konzernabschluss einbezogenen Unternehmen, Währungsumrechnung, Kapital- und Schuldenkonsolidierung sowie die Eliminierung von Zwischenerfolgen und Aufwands-/Ertragskonsolidierung. Durch die kompakte Darstellung mittels Anwendungs-Checklisten und Mustergliederungen wird eine klare Orientierung geboten. Die praxisnahen Beispiele und Buchungssätze unterstützen die Leser*innen dabei, die komplexen Anforderungen der Rechnungslegung zu meistern und die gesetzlichen Vorgaben effizient umzusetzen.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die mysteriöse Empfehlung unserer Lehrerin – AVI Plus, HörbücherAls der Lehrer plötzlich spurlos verschwindet, macht sich Orlando auf die Suche nach ihm. Aber ist das wirklich eine kluge Idee? Ein spannendes Hörspielbuch für Erwachsene. Orlando möchte unbedingt Polizist werden, wenn er gross ist, obwohl seine Eltern das für keine gute Idee halten. Als der Lehrer eines Morgens spurlos verschwindet, ergreift Orlando seine Chance. Endlich kann er beweisen, dass er ein Naturtalent für Detektivarbeit ist! Der Fall erweist sich als komplizierter und vielleicht sogar gefährlicher als gedacht. Er entdeckt, dass vieles anders ist, als es auf den ersten Blick scheint. Selbst sein Klassenkamerad Teddy ist alles andere als langweilig. Gemeinsam Texte laut vorlesen und ein kleines Theaterstück aufführen – genau das macht man mit diesem Hörspielbuch. Wer liest am lustigsten? Schlüpft in eure Rollen und habt jede Menge Spass!.42,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
Ähnliche Suchbegriffe für Konzernabschluss
-
Holthaus Gmbh & Co.KG Verbandstasche Kita, rot, gefüllt nach DGUV Empfehlung 68050.cls-tabelle { border-collapse: collapse; width: 100%; min-width: 400px; } .cls-tabelle th { border: 1px solid #ddd; padding: 8px; text-align: left; background: #f2f2f2; } .cls-tabelle td { border: 1px solid #ddd; padding: 8px; text-align: left; } .cls-separator { border: 0; border-top: 1px solid #e0e0e0; margin: 24px 0; } .cls-merkmalebox { background: #f9f9f9; padding: 16px 20px; margin: 16px 0; border-left: 4px solid rgb(183, 28, 28); } .cls-tabelle-wrapper { overflow-x: auto; } Erste-Hilfe Verbandstasche Kita/Kindergarten, rot, gefüllt nach DGUV-Empfehlung, 24 x 19 x 8 cm Die Erste-Hilfe Verbandstasche für Kita und Kindergarten von Holthaus Medical ist die mobile Lösung für die Kinderbetreuung. Ob im Gruppenraum, im Außengelände oder auf dem Ausflug – die Tasche aus widerstandsfähigem Nylon in auffälligem Rot ist schnell zur Hand und über den verstellbaren Trageriemen mit gepolstertem Schulterbereich komfortabel zu transportieren. Die Füllung ist bedarfsgerecht auf Kinder abgestimmt und umfasst 95 Teile in Anlehnung an die Empfehlung der DGUV 202-089 . Sie enthält unter anderem 50 Kinderpflaster in fünf Größen, Blasenpflaster, sterile Kompressen und Verbände, Kalt-Warm-Kompressen sowie praktische Hilfsmittel wie Zeckenzange, Pinzette und Einmalhandschuhe. So sind Erzieherinnen und Erzieher auf die typischen Verletzungen im Kinderalltag vorbereitet. USP: Mobil, sichtbar, kindgerecht: Reflektorstreifen auf der Vorderseite für gute Sichtbarkeit bei schlechten Lichtverhältnissen, 90°-Stop-Arretierung an zwei Innenriemen mit Karabinerhaken für übersichtliches Material und eine 95-teilige Füllung in Anlehnung an die DGUV-Empfehlung 202-089. Widerstandsfähiges Nylon-Material für den täglichen Gebrauch Reflektorstreifen auf der Vorderseite für gute Sichtbarkeit in Notfällen Verstellbarer Trageriemen mit gepolstertem Schulterbereich 2 Innenriemen mit Karabinerhaken und 90°-Stop-Arretierung halten das Material geordnet 95-teilige, bedarfsgerechte Füllung in Anlehnung an die DGUV-Empfehlung 202-089 50 Kinderpflaster in fünf Größen für kleine Schnitt- und Schürfwunden Blasenpflaster für Finger und Ferse Sterile Kompressen und Verbände für umfangreichere Verletzungen Kalt-Warm-Kompressen für Prellungen und Verstauchungen Praktische Hilfsmittel wie Schere, Zeckenzange, Pinzette und Einmalhandschuhe Auffällige Signalfarbe Rot für schnelle Auffindbarkeit Technische Daten Eigenschaft Wert / Beschreibung Artikelnummer (SKU) 68050 EAN 4005058680507 Hersteller Holthaus Medical GmbH & Co. KG Einsatzbereich Kindergärten, Kitas, Kinderbetreuungseinrichtungen Zustand Gefüllt, 95-teilig, in Anlehnung an DGUV-Empfehlung 202-089 Farbe Rot Material Nylon Maße (B x H x T) 24 x 19 x 8 cm Ausstattung Reflektorstreifen, verstellbarer Trageriemen, gepolsterter Schulterbereich, 2 Innenriemen mit Karabinerhaken Haltbarkeit Siehe Verpackung Inhalt: 95-teilige Füllung in Anlehnung an die DGUV-Empfehlung 202-089 1 x Heftpflaster, starr, 2,5 cm x 5 m, DIN 13 019-A 50 x Kinderpflaster, wasserabweisend, 5 Größen 6 x Blasenpflaster, Finger und Ferse 2 x Verbandpäckchen klein, steril, DIN 13 151-K, 6 x 8 cm 1 x Schnellverband Finger, steril, Größe 1 1 x Schnellverband Hand/Fuß, steril, Größe 2 1 x Verbandtuch, steril, DIN 13 152-BR, 40 x 60 cm 1 x Augenkompresse, oval, steril, DIN 61 640, 56 x 70 mm 8 x Wundkompresse, steril, 10 x 10 cm (4 x 2 Stück) 5 x Wundreinigungstuch, einzeln, 14 x 19 cm 2 x Fixierbinde, elastisch, DIN 61 634-FB, 6 cm x 4 m 1 x Sofort-Kältekompresse, 15 x 14 cm 2 x Dreiecktuch, Vlies, DIN 13 168-D, 96 x 96 x 136 cm 1 x Rettungsdecke, silber/gold, 210 x 160 cm 4 x Einmalhandschuhe, DIN EN 455, groß 1 x Kopfbandage, Netz 1 x Blattlupe mit 3-facher Vergrößerung 1 x Erste-Hilfe-Schere, groß, 19 cm, DIN 58 279-B 190 1 x Zeckenzange mit 2 Köpfen 1 x Pinzette, klein, 8 cm 2 x Folienbeutel mit Verschluss, 30 x 40 cm 1 x Broschüre „Unfälle mit Kindern“ 1 x Inhaltsverzeichnis Häufig gestellte Fragen (FAQ) Was bedeutet die DGUV-Empfehlung 202-089 für Ki33,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leinen los ins neue Leben. Abenteuer Segelboot - Erfahrungsbericht mit praktischen Tipps zu, Ratgeber von Stefan BreitViele träumen vom Aussteigen, doch oft scheitert es an Mut und Umsetzung. Der Autor hat es gewagt: nicht zum ersten Mal, aber erstmals mit einem Segelboot. Einfach los, frei sein, unabhängig leben – das war sein Traum. Ohne viel Geld, aber mit Kreativität und dem Willen, anders zu leben, baute er sich ein Boot aus und segelte in den Süden. Dieses Buch erzählt von der Idee, der Vorbereitung und dem Aufbruch ins Ungewisse. Es ist ein ehrlicher Erfahrungsbericht mit praktischen Tipps zu Bootsausbau, Ausrüstung, Versicherungen und Leben an Bord. Ein echtes Abenteuer – voller Herausforderungen, Rückschläge und Freiheitsgefühlen.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reiserucksack SAMSONITE "2FIT", Gr. B/H/T: 30cm x 40cm x 20cm, blau, Textil, Rucksäcke Reiserucksack, Unisex, Freizeitrucksack, handgepäcktauglich gemäß IATA-EmpfehlungAusreichend Stauraum und, guter Style — der Reiserucksack von Samsonite hat alles, worauf es unterwegs ankommt. Besonders komfortabel sind die gepolsterten Schultertragegurte. Wichtige Gegenstände sind durch den Reißverschluss sicher aufbewahrt. In...119,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Dusemond, Michael: Der KonzernabschlussDer Konzernabschluss , Schritt für Schritt durch das Thema : von der Aufbereitung der Einzelabschlusszahlen bis hin zur Voll- und Quotenkonsolidierung und der Behandlung nach der Equity-Methode. Ob HGB oder IFRS - beide Rechtsgebiete werden umfassend dargestellt; den Praxistransfer erleichtern Beispiele und Fallstudien inklusive Konsolidierungsbögen. Neu in der 14. Auflage : Aktueller Stand nach HGB, DRS und IFRS mit Ausblick auf künftige Änderungen Erweiterung der Ausführungen zu End- und Übergangskonsolidierung sowie zur Intercompany-Abstimmung Zwischenergebniseliminierung und Währungsumrechnung nach DRS 25 Neue Buchungsbeispiele zu Schuldenkonsolidierung mit Fremdwährungsbezug und Quotenkonsolidierung inkl. joint operations nach IFRS 11 Inkl. DRS 21 bis 25 sowie E-DRS 34 und 35 Mit zusätzlichen Schwerpunkten auf fundierter Praxiserfahrung und IT-seitiger Umsetzung Organisationstipps für das Konzernrechnungswesen, weitere Praxishinweise und viele neue Beispiele Mit Downloadmaterial auf myBook+. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Erscheinungsjahr: 20181119, Produktform: Kartoniert, Autoren: Dusemond, Michael~Küting, Peter~Wirth, Johannes, Auflage: 18014, Auflage/Ausgabe: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Seitenzahl/Blattzahl: 839, Keyword: Bilanz; Bilanzierung; Einzelabschluss; Konsolidierung; Rechnungslegung; Segmentbericht; Segmentberichterstattung; Weber, Fachschema: Analyse / Bilanzanalyse~Bilanzanalyse~Generally Accepted Accounting Principles - US-GAAP ~Rechnungslegung (USA)~US-GAAP~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~International (Wirtschaft)~Abschluss (Buchführung) / Konzernabschluss~Konzernabschluss~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Internationale Wirtschaft, Internationales Management~Makroökonomie, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Länge: 246, Breite: 190, Höhe: 50, Gewicht: 1564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791032238 9783791029887 9783791027364 9783791025148 9783791023977, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 139555059,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
-
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.