Domain meinebewertung.de kaufen?
Wir ziehen mit dem Projekt
meinebewertung.de um.
Sind Sie am Kauf der Domain
meinebewertung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain meinebewertung.de kaufen?
Wie entsteht eine Unterversicherung?
Eine Unterversicherung entsteht, wenn der Wert des versicherten Objekts höher ist als die vereinbarte Versicherungssumme. Dies kann passieren, wenn bei Vertragsabschluss der Wert des Objekts nicht korrekt eingeschätzt wurde oder sich im Laufe der Zeit verändert hat. Im Schadensfall kann eine Unterversicherung dazu führen, dass nicht der volle Schaden ersetzt wird, sondern nur ein Teil davon. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert des versicherten Objekts zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
Was passiert bei Unterversicherung Hausrat?
Bei Unterversicherung Hausrat bedeutet, dass die Versicherungssumme niedriger ist als der tatsächliche Wert des Hausrats. Im Schadensfall wird die Entschädigung entsprechend gekürzt, da die Versicherung nur bis zur Höhe der vereinbarten Versicherungssumme leistet. Dadurch kann es zu finanziellen Einbußen kommen, da nicht der volle Schaden ersetzt wird. Es ist daher wichtig, den Wert des Hausrats regelmäßig zu überprüfen und die Versicherungssumme entsprechend anzupassen, um eine Unterversicherung zu vermeiden. Im schlimmsten Fall kann es dazu führen, dass bestimmte Schäden nicht oder nur teilweise von der Versicherung gedeckt werden. **

Ähnliche Suchbegriffe für Unterversicherung
Top-Angebote
Produkte zum Begriff Unterversicherung:
-
Produktbewertung. Der Einfluss der Kategorienbreite und -vielfalt, Taschenbuch von Giovanni Adornetto, GRIN, 978-3-656-41171-0Produktbewertung. Der Einfluss Der Kategorienbreite Und -vielfalt, Taschenbuch Von Giovanni Adornetto, Grin, 978-3-656-41171-0, Seitenanzahl: 1615,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Einfluss des Geschäftsstättenimages auf die Produktbewertung von Handelsmarken, Taschenbuch von Saskia Hardwig, Peter Lang GmbH, InternationalerDer Einfluss Des Geschäftsstättenimages Auf Die Produktbewertung Von Handelsmarken, Taschenbuch Von Saskia Hardwig, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-57454-6, Seitenanzahl: 22858,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Testergebnis positiv. Life is a Story - story.one, Gebundene Ausgabe von Angelika Borutzki, Story.one publishing, 978-3-7115-1155-3Testergebnis Positiv. Life Is A Story - Story.one, Gebundene Ausgabe Von Angelika Borutzki, Story.one Publishing, 978-3-7115-1155-3, Seitenanzahl: 6818,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Einfluss von Produktbewertung von Mobile Devices auf den Kaufentscheidungsprozess des Konsumenten im Internet, Taschenbuch von Katharina Galayev,Der Einfluss Von Produktbewertung Von Mobile Devices Auf Den Kaufentscheidungsprozess Des Konsumenten Im Internet, Taschenbuch Von Katharina Galayev, Grin, 978-3-668-95747-3, Seitenanzahl: 4817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie berechnet man eine Unterversicherung?
Eine Unterversicherung tritt auf, wenn der Wert des versicherten Gegenstands oder der versicherten Immobilie niedriger ist als der tatsächliche Wert im Schadensfall. Um eine Unterversicherung zu berechnen, muss man den aktuellen Marktwert des versicherten Objekts ermitteln und mit der vereinbarten Versicherungssumme vergleichen. Wenn der Marktwert höher ist als die Versicherungssumme, liegt eine Unterversicherung vor. In diesem Fall kann es zu einer Kürzung der Schadenszahlung kommen. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert der versicherten Objekte zu überprüfen und die Versicherungssumme entsprechend anzupassen. **
-
Was passiert bei einer Unterversicherung?
Bei einer Unterversicherung ist der Versicherungsschutz nicht ausreichend, um im Schadensfall alle Kosten zu decken. Das bedeutet, dass der Versicherte im Ernstfall einen Teil der Kosten selbst tragen muss. Die Versicherung zahlt nur bis zur vereinbarten Versicherungssumme, die im Falle einer Unterversicherung zu niedrig angesetzt wurde. Dadurch kann es zu finanziellen Engpässen kommen und im schlimmsten Fall kann die Existenz des Versicherten gefährdet sein. Es ist daher wichtig, die Versicherungssumme regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine Unterversicherung zu vermeiden. **
-
Was bedeutet Verzicht auf Unterversicherung?
Der Verzicht auf Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft auf eine mögliche Unterversicherung verzichtet und den Schaden in vollem Umfang erstattet. Dies ist besonders wichtig, da bei einer Unterversicherung die Versicherungssumme geringer ist als der tatsächliche Wert des versicherten Gegenstands. Durch den Verzicht auf Unterversicherung wird vermieden, dass der Versicherte im Schadensfall finanziell benachteiligt wird. Es ist daher ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese den Verzicht auf Unterversicherung anbietet. **
-
Was bedeutet kein Abzug wegen Unterversicherung?
Kein Abzug wegen Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft den Schaden in voller Höhe erstattet, unabhhängig davon, ob die versicherte Summe den tatsächlichen Wert des versicherten Objekts übersteigt. Dies ist besonders wichtig, da bei einer Unterversicherung normalerweise nur ein Teil des Schadens erstattet wird. Somit bietet diese Klausel einen zusätzlichen Schutz für den Versicherungsnehmer. Es ist ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese Klausel im Vertrag enthalten ist, um im Schadensfall finanziell abgesichert zu sein. **

Was versteht man unter einer Unterversicherung?
Was versteht man unter einer Unterversicherung? Eine Unterversicherung liegt vor, wenn der Wert eines versicherten Gegenstands oder einer Immobilie niedriger angegeben wird als der tatsächliche Wert. Im Schadensfall kann dies dazu führen, dass die Versicherungssumme nicht ausreicht, um den entstandenen Schaden vollständig zu decken. Dies kann zu finanziellen Einbußen für den Versicherten führen. Um eine Unterversicherung zu vermeiden, ist es wichtig, den Wert der versicherten Objekte regelmäßig zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
Was ist ein Kritikpunkt am Utilitarismus?
Ein Kritikpunkt am Utilitarismus ist, dass er die individuellen Rechte und Freiheiten vernachlässigt und nur das größtmögliche Glück für die größtmögliche Anzahl von Menschen anstrebt. Dies könnte zu einer Unterdrückung oder Ausbeutung von Minderheiten führen. Zudem ist es schwierig, das Glück oder Nutzen objektiv zu messen und zu vergleichen, was die Anwendung des Utilitarismus in der Praxis erschwert. **
Top-Angebote
Produkte zum Begriff Unterversicherung:
-
Produktbewertung. Der Einfluss der Kategorienbreite und -vielfalt, Taschenbuch von Giovanni Adornetto, GRIN, 978-3-656-41171-0Produktbewertung. Der Einfluss Der Kategorienbreite Und -vielfalt, Taschenbuch Von Giovanni Adornetto, Grin, 978-3-656-41171-0, Seitenanzahl: 1615,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Einfluss des Geschäftsstättenimages auf die Produktbewertung von Handelsmarken, Taschenbuch von Saskia Hardwig, Peter Lang GmbH, InternationalerDer Einfluss Des Geschäftsstättenimages Auf Die Produktbewertung Von Handelsmarken, Taschenbuch Von Saskia Hardwig, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-57454-6, Seitenanzahl: 22858,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie entsteht eine Unterversicherung?
Eine Unterversicherung entsteht, wenn der Wert des versicherten Objekts höher ist als die vereinbarte Versicherungssumme. Dies kann passieren, wenn bei Vertragsabschluss der Wert des Objekts nicht korrekt eingeschätzt wurde oder sich im Laufe der Zeit verändert hat. Im Schadensfall kann eine Unterversicherung dazu führen, dass nicht der volle Schaden ersetzt wird, sondern nur ein Teil davon. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert des versicherten Objekts zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
-
Was passiert bei Unterversicherung Hausrat?
Bei Unterversicherung Hausrat bedeutet, dass die Versicherungssumme niedriger ist als der tatsächliche Wert des Hausrats. Im Schadensfall wird die Entschädigung entsprechend gekürzt, da die Versicherung nur bis zur Höhe der vereinbarten Versicherungssumme leistet. Dadurch kann es zu finanziellen Einbußen kommen, da nicht der volle Schaden ersetzt wird. Es ist daher wichtig, den Wert des Hausrats regelmäßig zu überprüfen und die Versicherungssumme entsprechend anzupassen, um eine Unterversicherung zu vermeiden. Im schlimmsten Fall kann es dazu führen, dass bestimmte Schäden nicht oder nur teilweise von der Versicherung gedeckt werden. **
-
Wie berechnet man eine Unterversicherung?
Eine Unterversicherung tritt auf, wenn der Wert des versicherten Gegenstands oder der versicherten Immobilie niedriger ist als der tatsächliche Wert im Schadensfall. Um eine Unterversicherung zu berechnen, muss man den aktuellen Marktwert des versicherten Objekts ermitteln und mit der vereinbarten Versicherungssumme vergleichen. Wenn der Marktwert höher ist als die Versicherungssumme, liegt eine Unterversicherung vor. In diesem Fall kann es zu einer Kürzung der Schadenszahlung kommen. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert der versicherten Objekte zu überprüfen und die Versicherungssumme entsprechend anzupassen. **
-
Was passiert bei einer Unterversicherung?
Bei einer Unterversicherung ist der Versicherungsschutz nicht ausreichend, um im Schadensfall alle Kosten zu decken. Das bedeutet, dass der Versicherte im Ernstfall einen Teil der Kosten selbst tragen muss. Die Versicherung zahlt nur bis zur vereinbarten Versicherungssumme, die im Falle einer Unterversicherung zu niedrig angesetzt wurde. Dadurch kann es zu finanziellen Engpässen kommen und im schlimmsten Fall kann die Existenz des Versicherten gefährdet sein. Es ist daher wichtig, die Versicherungssumme regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine Unterversicherung zu vermeiden. **
Ähnliche Suchbegriffe für Unterversicherung
-
Testergebnis positiv. Life is a Story - story.one, Gebundene Ausgabe von Angelika Borutzki, Story.one publishing, 978-3-7115-1155-3Testergebnis Positiv. Life Is A Story - Story.one, Gebundene Ausgabe Von Angelika Borutzki, Story.one Publishing, 978-3-7115-1155-3, Seitenanzahl: 6818,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Einfluss von Produktbewertung von Mobile Devices auf den Kaufentscheidungsprozess des Konsumenten im Internet, Taschenbuch von Katharina Galayev,Der Einfluss Von Produktbewertung Von Mobile Devices Auf Den Kaufentscheidungsprozess Des Konsumenten Im Internet, Taschenbuch Von Katharina Galayev, Grin, 978-3-668-95747-3, Seitenanzahl: 4817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjährung in Theodor Fontanes 'Effi Briest'. Unzeitgemäßheit als Kritikpunkt, Taschenbuch von Elisa-Maria Schneider, GRIN, 978-3-346-34065-8Verjährung In Theodor Fontanes 'effi Briest'. Unzeitgemäßheit Als Kritikpunkt, Taschenbuch Von Elisa-maria Schneider, Grin, 978-3-346-34065-8, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
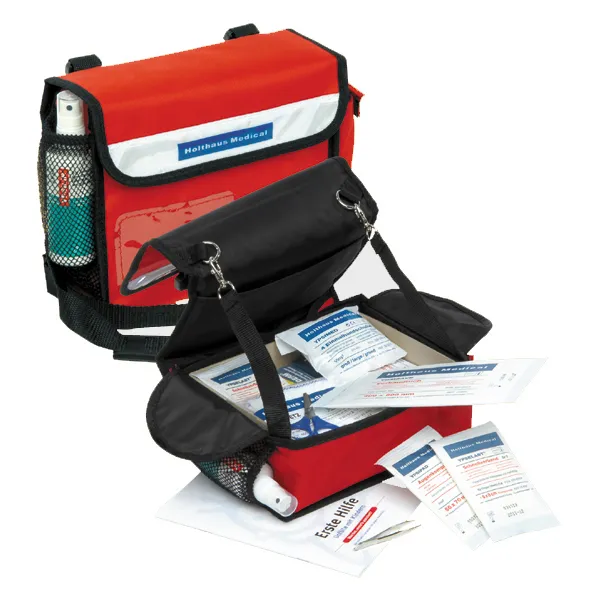
Holthaus Gmbh & Co.KG Verbandstasche Kita, rot, gefüllt nach DGUV Empfehlung 68050Erste-Hilfe Verbandstasche Kita/Kindergarten, rot, gefüllt nach DGUV Empfehlung , 24 x 19 x 8 cm, rot Die ideale Erste-Hilfe-Verbandstasche für jede Kindertagesstätte und jeden Kindergarten – Mit unserer Erste-Hilfe-Verbandstasche in auffälligem Rot sind Sie auf jede kleinere oder größere Verletzung perfekt vorbereitet. Maße: 24 x 19 x 8 cm. Produktmerkmale: Robustes Material: Die Tasche ist aus widerstandsfähigem Nylon gefertigt, was sie langlebig und ideal für den täglichen Gebrauch macht. Sicher Sichtbar: Ausgestattet mit Reflektorstreifen auf der Vorderseite, erhöht diese Tasche die Sichtbarkeit in Notfällen und bei schlechten Lichtverhältnissen. Tragekomfort: Ein verstellbarer Trageriemen und ein gepolsterter Schulterbereich sorgen für höchsten Tragekomfort – auch bei längeren Wegen. Praktische Innenriemen: Im Inneren bieten 2 Riemen mit Karabinerhaken eine 90°-Stop-Arretierung, die das Material sicher und geordnet hält, wenn die Tasche geöffnet wird. Optimale Füllung nach neuesten Standards: Unsere Verbandstasche ist gemäß der Empfehlung der Deutschen Gesetzlichen Unfallversicherung (DGUV) 202-089 mit einer 95-teiligen, bedarfsgerechten Füllung bestückt. Mit dieser Ausstattung sind Sie in der Lage, auf allerlei Verletzungen, die im Umgang mit Kindern auftreten können, schnell und effektiv zu reagieren. Inhaltsübersicht: Pflaster diverser Größen für kleine Schnitt- und Schürfwunden Sterile Kompressen und Verbände für umfangreichere Verletzungen Kalt-Warm-Kompressen für Prellungen oder Verstauchungen Desinfektionsmittel zur Vermeidung von Infektionen Hautfreundliches, hypoallergenes Verbandsmaterial, speziell für empfindliche Kinderhaut Praktische Hilfsmittel wie Schere, Pinzette und Einmalhandschuhe Sicherheit im Kinderalltag: Dieses Erste-Hilfe-Set wurde speziell für die Bedürfnisse von Kindern in Bildungseinrichtungen zusammengestellt und erfüllt alle Anforderungen für eine schnelle Erste Hilfe in Notfällen. Egal ob es um alltägliche kleine Unfälle oder größere Notfälle geht – mit dieser Verbandstasche sind Erzieher und Lehrkräfte für alles gewappnet. Wichtiger Hinweis: Die Inhalte unserer Erste-Hilfe-Tasche gewährleisten nicht nur Sicherheit und Vorsorge, sondern auch die Einhaltung der gesetzlichen Vorschriften für Erste-Hilfe-Material in Bildungsinstitutionen. Investieren Sie in die Sicherheit Ihrer Kita oder Ihres Kindergartens und seien Sie stets vorbereitet, wenn es darauf ankommt – mit unserer umfangreich gefüllten Erste-Hilfe-Verbandstasche nach DGUV-Vorgaben. Inhalt Kita gefüllt mit bedarfsgerechter 95-teiliger Füllung in Anlehnung an die Empfehlung der DGUV 202-089, bestehend aus: 1 YPSIDERM Heftpflaster starr REF 40 055 DIN 13 019 – A 2,5 cm x 5 m 50 YPSIPLAST Kinderpflaster wasserabweisend REF 40 790 5 Größen 6 YPSIDERM Blasenpflaster Finger + Ferse REF 18 420 2 YPSISAVE Verbandpäckchen klein steril REF 15 002 DIN 13 151 – K 6 cm x 8 cm 1 YPSELAST Schnellverband Finger steril REF 15 661 Größe 1 1 YPSELAST Schnellverband Hand / Fuß steril REF 15 662 Größe 2 1 YPSISAVE Verbandtuch steril REF 15 900 DIN 13 152 – BR 40 cm x 60 cm 1 YPSIPAD Augenkompresse oval steril REF 16 604 DIN 61 640 56 mm x 70mm 4x2 YPSISAN Wundkompressen steril REF 13 341 10 cm x 10 cm 5 YPSILIN Wundreinigungstücher einzeln REF 35 004 14 cm x 19 cm 2 YPSIFIX Fixierbinden elastisch REF 12 606 DIN 61 634 – FB 6 cm x 4 m 1 YPSIMED Sofort-Kältekompresse REF 38 050 15 cm x 14 cm 2 YPSISAVE Dreiecktücher Vlies weiß REF 15 803 DIN 13 168 – D 96 x 96 x 136 cm 1 YPSISAVE Rettungsdecke silber / gold REF 18 620 210 cm x 160 cm 4 YPSIMED Einmalhandschuhe Beutel REF 50 800 DIN EN 455 groß 1 YPSINETZ Kopfbandage Beutel REF 25 420 1 Blattlupe mit 3-fach Vergrößerung 1 Erste-Hilfe-Schere groß REF 51 771 DIN 58 279 – B 190 gal 1 Zeckenzange mit 2 Köpfen REF 52 650 1 Pinzette klein REF 52 635 8 cm 2 Folienbeutel mit Verschluss REF 50 305 30 cm x 40 cm 1 Broschüre Unfälle mit Kindern 1 Inhaltsverzeichnis33,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Verzicht auf Unterversicherung?
Der Verzicht auf Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft auf eine mögliche Unterversicherung verzichtet und den Schaden in vollem Umfang erstattet. Dies ist besonders wichtig, da bei einer Unterversicherung die Versicherungssumme geringer ist als der tatsächliche Wert des versicherten Gegenstands. Durch den Verzicht auf Unterversicherung wird vermieden, dass der Versicherte im Schadensfall finanziell benachteiligt wird. Es ist daher ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese den Verzicht auf Unterversicherung anbietet. **
-
Was bedeutet kein Abzug wegen Unterversicherung?
Kein Abzug wegen Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft den Schaden in voller Höhe erstattet, unabhhängig davon, ob die versicherte Summe den tatsächlichen Wert des versicherten Objekts übersteigt. Dies ist besonders wichtig, da bei einer Unterversicherung normalerweise nur ein Teil des Schadens erstattet wird. Somit bietet diese Klausel einen zusätzlichen Schutz für den Versicherungsnehmer. Es ist ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese Klausel im Vertrag enthalten ist, um im Schadensfall finanziell abgesichert zu sein. **
-
Was versteht man unter einer Unterversicherung?
Was versteht man unter einer Unterversicherung? Eine Unterversicherung liegt vor, wenn der Wert eines versicherten Gegenstands oder einer Immobilie niedriger angegeben wird als der tatsächliche Wert. Im Schadensfall kann dies dazu führen, dass die Versicherungssumme nicht ausreicht, um den entstandenen Schaden vollständig zu decken. Dies kann zu finanziellen Einbußen für den Versicherten führen. Um eine Unterversicherung zu vermeiden, ist es wichtig, den Wert der versicherten Objekte regelmäßig zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
-
Was ist ein Kritikpunkt am Utilitarismus?
Ein Kritikpunkt am Utilitarismus ist, dass er die individuellen Rechte und Freiheiten vernachlässigt und nur das größtmögliche Glück für die größtmögliche Anzahl von Menschen anstrebt. Dies könnte zu einer Unterdrückung oder Ausbeutung von Minderheiten führen. Zudem ist es schwierig, das Glück oder Nutzen objektiv zu messen und zu vergleichen, was die Anwendung des Utilitarismus in der Praxis erschwert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.